

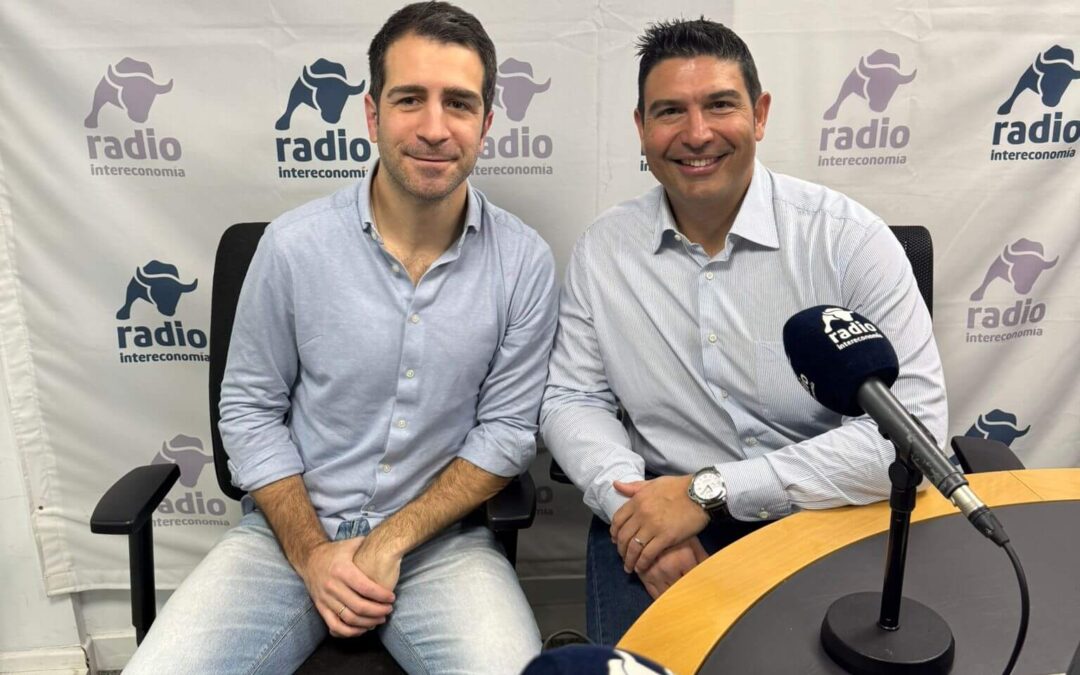
Entrevista a Agustín Rodríguez, CEO de ubimia® para «Radio Intereconomía»
Cómo están creciendo las pymes en España: crédito fácil, riesgos y claves para no perder el control
Crecimiento de pymes en España es hoy uno de los grandes temas estratégicos para entender la evolución del tejido empresarial en un contexto marcado por el acceso al crédito, la digitalización y los modelos de trabajo distribuidos. En esta entrevista para Radio Intereconomía, Agustín Rodríguez, CEO de ubimia®, analiza con perspectiva real cómo están escalando las pequeñas y medianas empresas, qué riesgos están asumiendo y cuáles son las claves para crecer sin perder el control.
Desde su experiencia directa, Rodríguez explica que ubimia® ha vivido en primera persona esta transformación. La compañía nació como una empresa de formación vinculada al mundo del crédito y evolucionó hacia una organización tecnológica internacional. Este recorrido les ha permitido entender tanto la lógica financiera como los retos operativos de escalar equipos y estructuras en distintos mercados.
A nivel macroeconómico, el crecimiento de pymes en España no puede entenderse sin el contexto posterior a la crisis de 2008 y, más recientemente, al impacto del COVID. En ambos casos, las autoridades impulsaron políticas de liquidez que facilitaron el acceso al crédito. Sin embargo, existe una diferencia relevante: mientras en 2008 el crédito estaba principalmente en manos del sector privado, en los últimos años el impulso ha tenido un fuerte componente público.
Este entorno ha generado oportunidades claras para el crecimiento empresarial, pero también ha puesto de manifiesto ciertas limitaciones estructurales. España sigue siendo un país de micropymes, con un tejido empresarial altamente orientado a servicios y con una fuerte dependencia del factor humano. Esto introduce fricciones, especialmente en lo relativo a normativas laborales y costes asociados al crecimiento en plantilla.
Uno de los puntos más críticos que señala Rodríguez es la confusión habitual entre crecimiento y rentabilidad. Muchas compañías han crecido apoyadas en financiación externa sin construir una base sólida de generación de beneficios. Este enfoque, aunque válido en fases iniciales o en sectores intensivos en inversión, no es sostenible a largo plazo.
Aquí es donde entra en juego un concepto clave: la cultura financiera. Según el CEO de ubimia®, una empresa debe operar como una institución financiera sana. Esto implica entender los números, priorizar la generación de caja y asegurar que el modelo de negocio es rentable. No basta con aumentar facturación o usuarios si no existe margen real.
En este sentido, el crecimiento de pymes en España requiere un cambio de mentalidad. No se trata solo de acceder a financiación, sino de hacerlo con criterio y disciplina. Las entidades financieras, cada vez más apoyadas en modelos avanzados e inteligencia artificial, evalúan proyectos con mayor precisión. Esto favorece a aquellas empresas que presentan estructuras sólidas y propuestas de valor claras.
Otro de los errores frecuentes es la falta de asesoramiento financiero estratégico. Muchas pymes operan únicamente con gestoría, sin contar con una visión más profunda que les permita tomar decisiones informadas. Aunque este tipo de asesoramiento puede suponer un coste, resulta crítico para evitar problemas de liquidez y garantizar un crecimiento sostenible.
En paralelo, el modelo organizativo también está evolucionando. La aparición de equipos distribuidos y entornos de trabajo flexibles ha cambiado las reglas del juego. En ubimia®, este modelo no es una respuesta puntual, sino una estrategia consolidada. Con presencia en múltiples países como España, Alemania, Francia o México, la compañía opera con equipos remotos que combinan autonomía con responsabilidad.
La clave, según Rodríguez, está en el equilibrio entre confianza y exigencia. No se trata de controlar horarios o ubicaciones, sino de asegurar el cumplimiento de objetivos y compromisos. Este enfoque no solo mejora la eficiencia, sino que también responde a las expectativas de las nuevas generaciones, que valoran la flexibilidad y la calidad de vida.
Finalmente, el CEO de ubimia® plantea una reflexión contundente sobre el ciclo de vida de las pymes. En su opinión, existen tres destinos posibles: desaparecer, ser adquiridas o crecer hasta dejar de ser pymes. Mantenerse de forma indefinida en ese estado es poco habitual. Por ello, entender el crecimiento desde una perspectiva estratégica y financiera no es una opción, sino una necesidad.
El crecimiento de pymes en España seguirá marcado por el acceso al crédito, la capacidad de adaptación y la madurez en la gestión empresarial. Aquellas organizaciones que integren cultura financiera, liderazgo flexible y visión a largo plazo serán las que realmente consigan escalar sin perder el control.
ENTREVISTA:
Willy Sancho
Historia de interés general, Antes de que amanezca. Hoy tenemos un invitado que conoce y sabe muy bien de lo que habla; algo que, ojalá, sirva de ayuda a muchas pequeñas y medianas empresas de nuestro país. Hablaremos de cómo están creciendo hoy las pymes y las empresas tecnológicas en España en un contexto de crédito fácil y equipos distribuidos, y también de los errores que se cometen a diario en compañías que escalan sin una buena cultura financiera.
Sobre crecer sin perder el control y sobre liderazgo y confianza en modelos flexibles, conversamos ahora con nuestro invitado, especialista en la materia: Agustín Rodríguez, CEO de ubimia®. Buenos días, Agustín.
Agustín Rodríguez
Muy buenos días, Willy.
Willy Sancho
Gracias por venir al programa. Para empezar, ¿desde cuándo se da este contexto, crecimiento de pymes y tecnológicas, crédito accesible y equipos distribuidos?
Agustín Rodríguez
Puedo contarlo en primera persona. ubimia® nació como empresa de formación orientada al mundo del crédito. Hacia 2008-2009 iniciamos la transformación a compañía tecnológica. Conocemos la tecnología y conocemos el crédito, no solo como usuarios, sino porque ayudamos al sector financiero en la concesión y en la valoración del riesgo.
Hemos vivido el proceso. Arrancar como pyme, con menos de un millón de facturación y pocas personas, y convertirnos en una compañía internacional con cientos de empleados distribuidos en varios países. Esto nos ha obligado a aprender a operar con equipos dispersos y estructuras complejas.
Si lo miramos en macro, tras la crisis de 2008 los gobiernos y bancos centrales aplicaron restricciones. La lección fue clara. Para reactivar la economía había que facilitar el crédito. Con el COVID volvió a ocurrir. Las autoridades inyectaron liquidez y facilitaron el acceso al crédito. Hoy, en términos de masa monetaria, la deuda y el crédito pueden parecer similares a 2008, pero hay una diferencia clave. Entonces la mayor parte del crédito estaba en el sector privado. En 2021-2022 gran parte del impulso vino del ámbito público. Esa liquidez ha favorecido que las pymes puedan crecer, aunque siguen existiendo otros impedimentos que no son financieros.
Willy Sancho
¿Cómo se manifiesta ese crecimiento impulsado por el crédito fácil? ¿Cómo ha sido en España?
Agustín Rodríguez
En España hay varias velocidades. Las restricciones al crecimiento no proceden hoy principalmente del crédito. Si una compañía tiene disciplina y cultura financiera, el acceso al crédito no es difícil, es complejo. No funciona pedir dinero sin orden. Se necesitan proyectos con sentido.
Nuestros clientes en el sector financiero trabajan con herramientas y modelos, también de inteligencia artificial, para evaluar riesgos y precios. Cuando un proyecto es sólido, las entidades tienen incentivos para conceder crédito. Por ejemplo, consumen menos capital al prestar a pymes, especialmente si son innovadoras o encajan en marcos de crecimiento.
Ahora bien, España sigue siendo un país de micropymes. La razón es estructural. Somos menos industriales y más orientados a servicios, muchos ligados al turismo. Son negocios muy dependientes de personas. Y aquí aparece la fricción. Las normativas laborales y los costes asociados dificultan el crecimiento en plantilla. Por mucho crédito que exista, crecer implica asumir cargas que frenan esa expansión.
En nuestro caso ya no podemos considerarnos pyme por tamaño. Hemos perdido ventajas que sí tienen nuestros clientes. Y hay una realidad que siempre comento. Las pymes tienen tres destinos. Desaparecer porque no funcionan, que es lo más habitual. Ser adquiridas, que es positivo si se hace bien. O crecer hasta dejar de ser pymes. Mantenerse como pyme durante décadas es poco probable.
Willy Sancho
Entramos en un punto clave. Errores en compañías que escalan sin cultura financiera. ¿Qué es tener una buena cultura financiera?
Agustín Rodríguez
Una empresa es una comunidad. Personas que trabajan dentro y fuera. Empleados, clientes, partners, proveedores. Y debe tener un propósito claro. Para qué existe y por qué es relevante.
La tercera pata es la cultura financiera. Una empresa tiene que comportarse como una institución financiera sana. Sin eso no hay supervivencia a medio y largo plazo.
Hemos visto compañías crecer quemando caja durante años gracias a financiación. Esto puede tener sentido en proyectos intensivos en inversión. Pero no puede ser la base permanente sin demostrar generación de beneficio y sostenibilidad.
No basta con crecer en facturación o usuarios. Si ese crecimiento está financiado artificialmente y no hay margen, no hay negocio. La base es sencilla. Alguien tiene que pagar más por tu servicio de lo que te cuesta ofrecerlo.
Willy Sancho
¿Cómo se corrigen esos errores?
Agustín Rodríguez
Primero, asesoramiento financiero real. No solo gestoría. Muchas pymes no lo tienen. Y es comprensible, porque no es barato. Pero es imprescindible.
Segundo, entender bien los números. No confundir crecimiento con rentabilidad. Contratar más personas no es necesariamente una buena noticia. Depende de si el negocio lo soporta. Muchas compañías crecen y luego tienen problemas de liquidez.
Tercero, foco en caja y en cobros. No en facturación. ¿Estoy cobrando bien y a tiempo? ¿Estoy generando margen real?
Y aquí entra el último punto. Crecer sin perder control en modelos flexibles.
Willy Sancho
¿Qué significa eso en la práctica?
Agustín Rodríguez
Depende del negocio. Si es presencial, la flexibilidad es limitada. Pero en entornos digitales la flexibilidad es clave.
Nosotros hemos aprendido que el modelo funciona cuando hay confianza y exigencia al mismo tiempo. Confías en las personas, no controlas dónde trabajan ni sus horarios. Pero deben cumplir con entregas y compromisos.
Las nuevas generaciones valoran mucho más la flexibilidad y la calidad de vida. Si no lo entiendes, tendrás problemas de talento.
En ubimia® trabajamos con modelos muy flexibles. Antes del COVID ya lo hacíamos. Después pasamos a modelos casi totalmente distribuidos. Mantenemos encuentros físicos cuando son necesarios, pero el día a día es remoto.
Tenemos equipos en España, Alemania, Francia, México, Argentina y Chile. Trabajar así es una necesidad. Y cuando se gestiona bien, el resultado es más eficiencia y más compromiso. Las personas responden cuando sienten confianza.
Willy Sancho
Agustín Rodríguez, CEO de ubimia®, muchas gracias por acompañarnos en Antes de que amanezca.
Agustín Rodríguez
Muchísimas gracias, un placer. Buenos días.
